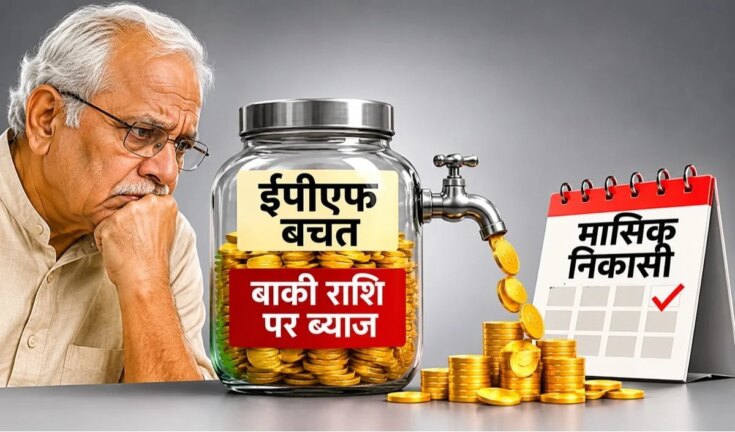
करोड़ों पीएफ खाताधारकों की निगाहें आज टिकी हैं, क्योंकि कर्मचारी भविष्य निधि संगठन यानी EPFO के केंद्रीय न्यासी बोर्ड (CBT) की आज बेहद अहम 240वीं बैठक होने जा रही है। इस बैठक में रिटायरमेंट के बाद पीएफ का पैसा निकालने के तौर-तरीकों में क्रांतिकारी बदलाव पर मंथन हो रहा है, जिसके तहत अब एकमुश्त रकम के बजाय हर महीने एक तय राशि (मंथली पेआउट) हासिल करने का विकल्प मिल सकता है। साथ ही, NIIF और सिडबी (SIDBI) के जरिए वैकल्पिक निवेश कोष में EPFO का निवेश बढ़ाने को भी हरी झंडी मिल सकती है। आइए जानते हैं आज की इस बड़ी बैठक के एजेंडे में क्या-क्या है खास।
इसे भी पढ़ें: ICAR महानिदेशक बोले, देश में 50 करोड़ लोगों को गरीबी से निकालने में महिला किसानों की अहम भूमिका
EPFO की सिस्टेमैटिक विड्रॉल प्लान (SWP) क्या है?
EPFO का CBT आज ‘सिस्टेमैटिक विड्रॉल प्लान’ (SWP) पर विचार करेगा। इस शानदार प्लान के तहत, रिटायर होने वाले कर्मचारी अपनी गाढ़ी कमाई को सीधे EPF सिस्टम में ही सुरक्षित रख सकेंगे, उस पर लगातार शानदार ब्याज कमाते रहेंगे, और अपनी बची हुई मूल रकम पर पूरा मालिकाना हक बरकरार रखते हुए रिटायरमेंट के बाद भी हर महीने कमाई का जरिया पा सकेंगे। EPF सब्सक्राइबर्स को निकासी के लिए कई बेहतरीन विकल्प देने का प्रस्ताव है: पूरी रकम की व्यवस्थित निकासी (सिस्टमैटिक विड्रॉल), कुछ हिस्सा एकमुश्त निकालने के बाद शेष राशि के लिए SWP का विकल्प, या फिर केवल ब्याज की राशि निकालने की सुविधा। इसके अलावा, SWP के अंतर्गत सदस्यों को यह अनोखी सहूलियत देने का प्रस्ताव है कि वे कंपनी (employer) के पेरोल सिस्टम से अलग, EPFO द्वारा निर्धारित डिजिटल प्लेटफॉर्म्स के जरिए सीधे अपने EPF खाते में स्वैच्छिक योगदान (voluntary contribution) कर सकें। एक वरिष्ठ अधिकारी ने स्पष्ट किया कि इस तरह के योगदान के लिए नियोक्ता की ओर से किसी मैचिंग कॉन्ट्रिब्यूशन की जरूरत नहीं होगी और यह राशि सीधे सदस्य के प्रोविडेंट फंड खाते में पहुंच जाएगी। अगर इस प्रस्ताव पर मुहर लगती है, तो रिटायर हो चुके व्यक्ति को जब चाहें SWP को बंद करने और अपनी बची हुई पूरी रकम निकालने की पूरी छूट होगी। साथ ही, यह भी प्रावधान है कि SWP अवधि के दौरान यदि दुर्भाग्यवश सदस्य की मृत्यु हो जाती है, तो उनके जीवनसाथी या नॉमिनी को सदस्य के शेष EPF फंड पर बिल्कुल उन्हीं शर्तों के तहत पूरे अधिकार मिलते रहेंगे। अधिकारियों के मुताबिक, आंतरिक अनुमान गवाही देते हैं कि यदि कोई सदस्य SWP का विकल्प चुनता है, तो उसे बैंक की फिक्स्ड डिपॉजिट या एन्युटी जैसी पारंपरिक योजनाओं की तुलना में कहीं अधिक मासिक भुगतान मिल सकता है। EPFO के इन आंतरिक आंकड़ों के अनुसार, इस प्रस्ताव के मंजूर होने पर 55 वर्ष से अधिक उम्र के लगभग 6.32 लाख ऐसे EPF सदस्यों को सीधा लाभ मिलेगा, जिनके प्रोविडेंट फंड खाते में 5 लाख रुपये से ज्यादा की पूंजी जमा है।
इसे भी पढ़ें: ‘खाओ पियो मौज करो नहीं चलेगा, पैसा बचाना जरूरी है’, जनता को बचत मंत्र देने के साथ ही PM Modi ने Rahul Gandhi के आरोपों का भी दिया जवाब
ये गिग और अनौपचारिक (इनफॉर्मल) कामगारों को कैसे कवर करेगा?
दिग्गज कामगारों के लिए एक नया और अनूठा ढांचा प्रस्तावित किया गया है, जिसके माध्यम से यूनिवर्सल अकाउंट नंबर (UAN) से जुड़े डिजिटल पेमेंट सिस्टम के जरिए, सीधे EPF खातों में स्वैच्छिक सूक्ष्म-योगदान (माइक्रो-कंट्रीब्यूशन) जमा किए जा सकेंगे। इस क्रांतिकारी व्यवस्था में टिप्स, उपहार, ग्रेच्युटी और इसी तरह के अन्य भुगतानों को भी शामिल किया जाएगा। इससे असंगठित क्षेत्र की कभी-कभार होने वाली कमाई को भी एक मजबूत और लंबी अवधि की रिटायरमेंट बचत में बदला जा सकेगा। हालांकि, इस तरह के तमाम योगदान इनकम-तक्ष अधिनियम (Income-tax Act) के दायरे में तय सीमाओं के अधीन होंगे और इन पर CBT द्वारा तय किए गए सभी नियम व प्रक्रियाएं लागू रहेंगी। एक अधिकारी ने बताया कि इस SWP योजना का मुख्य उद्देश्य सदस्यों को पीएफ में अपनी जमा पूंजी को बढ़ाने के लिए अत्यधिक लचीले विकल्प प्रदान करना है। इसमें पेरोल के जरिए स्वैच्छिक योगदान, पेरोल के इतर सीधे अतिरिक्त योगदान, और किसी तीसरे पक्ष (थर्ड-पार्टी) के माध्यम से आने वाले छोटे योगदान (माइक्रो-कंट्रीब्यूशन) शामिल हैं। SWP योजना का यह प्रस्तावित खाका इस तरह तैयार किया गया है कि इसे भविष्य में गिग वर्कर्स, प्लेटफॉर्म वर्कर्स, निर्माण श्रमिकों, घरेलू कामगारों, रेहड़ी-पटरी वालों और घर से काम करने वाले फ्रीलांसरों तक आसानी से बढ़ाया जा सके, ताकि इन उपेक्षित वर्गों को भी सामाजिक सुरक्षा और सुरक्षित रिटायरमेंट के लिए बचत का सुनहरा अवसर मिल सके।
इसे भी पढ़ें: FICCI सम्मेलन में बोले PM Narendra Modi, आर्थिक सुधारों पर खुलकर सुझाव दे उद्योग जगत
AIFs के लिए निवेश का प्रस्ताव क्या है?
आज की बैठक में EPFO द्वारा Alternative Investment Funds (AIFs) में 3% तक के निवेश की अनुमति देने वाले अहम प्रस्ताव पर भी गहराई से चर्चा होगी। इसमें मुख्य रूप से NIIF के अंतर्गत सरकारी समर्थन वाले फंड और SIDBI द्वारा संचालित केंद्र सरकार की ‘फंड ऑफ फंड्स’ योजनाओं में निवेश पर फोकस किया जाएगा। आपको बता दें कि AIF का मतलब भारत में किसी ट्रस्ट, कंपनी, लिमिटेड लायबिलिटी पार्टनरशिप या कॉर्पोरेट निकाय के रूप में गठित उस हर फंड से है, जो – (i) एक निजी तौर पर जुटाया गया निवेश माध्यम है, जो अपने निवेशकों (चाहे वे देश के हों या विदेश के) से पूंजी इकट्ठा करता है और एक तय निवेश नीति के तहत उनके मुनाफे के लिए निवेश करता है; और (ii) जो SEBI (म्यूचुअल फंड) रेगुलेशंस, 1996, SEBI (कलेक्टिव इन्वेस्टमेंट स्कीम्स) रेगुलेशंस, 1999 या बोर्ड के किसी अन्य रेगुलेशन के दायरे से बाहर है। ‘द इंडियन एक्सप्रेस’ की एक रिपोर्ट के मुताबिक, DPIIT (डिपार्टमेंट फॉर प्रमोशन ऑफ इंडस्ट्री एंड इंटरनल ट्रेड) के सचिव ने सितंबर 2026 में EPFO को एक पत्र लिखकर ‘फंड ऑफ फंड्स फॉर स्टार्टअप्स (FFS) 2.0’ में शामिल होने पर विचार करने का आग्रह किया था। इसमें EPFO के वर्तमान निवेश ढांचे और जरूरी मंजूरियों के अधीन, एक उपयुक्त सह-निवेश (co-investment) या योगदान ढांचे के तहत अपनी भागीदारी सुनिश्चित करने का प्रस्ताव रखा गया था। इस बीच, EPFO की निवेश समिति ने AIFs में निवेश के इस प्रस्ताव पर गहन विमर्श किया है। इस दौरान, एकमुश्त एसेट क्लास के रूप में AIFs और InvITs/REITs (रियल एस्टेट इन्वेस्टमेंट ट्रस्ट्स) के रिस्क-रिटर्न प्रोफाइल की आपस में तुलना की गई। जहाँ एक तरफ InvITs (इंफ्रास्ट्रक्चर इन्वेस्टमेंट ट्रस्ट्स) ऐसे ‘पूल्ड इन्वेस्टमेंट व्हीकल’ होते हैं जो हाईवे, टोल रोड, पावर ट्रांसमिशन लाइन और गैस पाइपलाइन जैसी रनिंग इंफ्रास्ट्रक्चर संपत्तियों के मालिक होते हैं और उनका सफल संचालन करते हैं; वहीं दूसरी तरफ REITs (रियल एस्टेट इन्वेस्टमेंट ट्रस्ट्स) का सीधा ताल्लुक शानदार आय देने वाली कमर्शियल रियल एस्टेट संपत्तियों से होता है, जैसे कि बड़े कॉर्पोरेट ऑफिस, आईटी पार्क, वेयरहाउस और भव्य शॉपिंग मॉल। चर्चा के दौरान समिति के सदस्यों ने इस बात पर जोर दिया कि जहाँ InvITs/REITs के पीछे ऐसी मूर्त संपत्तियां होती हैं जिनसे आमतौर पर एक नियमित और निश्चित आय आती है, वहीं AIFs (विशेषकर वे जो स्टार्टअप और वेंचर कैपिटल में अपना पैसा लगाते हैं) का रिस्क-रिटर्न प्रोफाइल काफी अलग होता है और उनसे हर बार नियमित आय की उम्मीद नहीं की जा सकती।
Discover more from Aware Media News - Hindi News, Breaking News & Latest Updates
Subscribe to get the latest posts sent to your email.